

حساب تكلفة الوجبة في المطعم: دليل Food Cost من الوصفة إلى سعر البيع
هل تعرف فعلًا كم تكلّفك الوجبة التي تبيعها في مطعمك؟
معرفة سعر شراء المكونات وحده لا تكفي. فقد تبيع طبقًا بسعر يبدو مربحًا، بينما تكلفة مكوناته والهدر والتغليف والتغير في أسعار الموردين تلتهم جزءًا كبيرًا من هامش الربح.
هنا يأتي دور حساب تكلفة الطبق وقياس Food Cost؛ لأن معرفة التكلفة الحقيقية لكل صنف تساعدك على اتخاذ قرارات أدق في التسعير، وتحديد الأصناف الأكثر ربحية، ومراقبة أثر ارتفاع أسعار المواد الخام على أرباح المطعم.
في هذا الدليل سنشرح كيف تحسب تكلفة الوجبة خطوة بخطوة، وكيف تحوّل تكلفة الوصفة إلى سعر بيع مناسب، وما الفرق بين Food Cost النظري والفعلي.
ما المقصود بتكلفة الطبق وFood Cost؟
تكلفة الطبق هي إجمالي تكلفة المكونات التي تدخل في تحضير حصة واحدة من الصنف.
على سبيل المثال، إذا كنت تبيع برجر، فتكلفة الطبق لا تعني سعر قطعة اللحم فقط، وإنما تشمل كل ما يدخل في الحصة، مثل:
- قطعة اللحم.
- الخبز.
- الجبن.
- الصوص.
- الخضروات.
- البطاطس إذا كانت ضمن الوجبة.
- التوابل والمكونات الصغيرة.
- التغليف إذا كان الطلب Takeaway أو Delivery.
أما Food Cost فهي النسبة التي تمثل تكلفة الطعام مقارنة بسعر بيع الطبق.
معادلة Food Cost
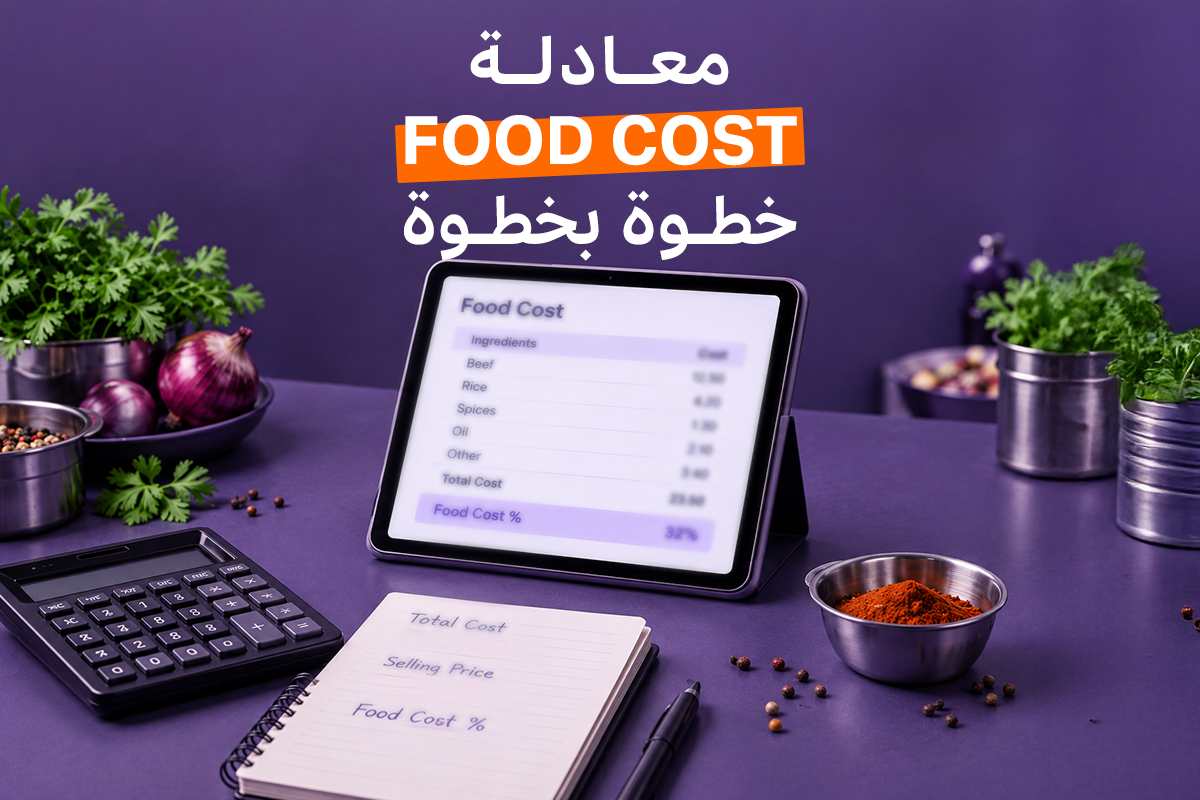
Food Cost % = تكلفة الطعام ÷ سعر البيع × 100
فإذا كانت تكلفة طبق ما 25 ريالًا، وسعر بيعه 100 ريال:
Food Cost = 25 ÷ 100 × 100 = 25%
وهذا يعني أن 25% من سعر بيع الطبق تذهب إلى تكلفة مكوناته، قبل احتساب باقي المصروفات مثل العمالة والإيجار والتسويق والتشغيل.
معادلة حساب تكلفة الوجبة
لكي تصل إلى حساب تكلفة الطبق بشكل صحيح، تحتاج أولًا إلى معرفة تكلفة كل مكوّن والكمية المستخدمة منه في الوصفة.
المعادلة الأساسية:
تكلفة المكوّن في الطبق = سعر شراء المكوّن ÷ الكمية المشتراة × الكمية المستخدمة
ثم:
تكلفة الطبق = مجموع تكلفة جميع المكونات + التغليف والإضافات التي تدخل في الحصة
مثال بسيط
لنفترض أن وصفة ساندويتش تحتوي على:
|
المكوّن |
تكلفة الحصة |
|
خبز |
2 ريال |
| دجاج |
7 ريال |
|
جبن |
2 ريال |
| خضروات |
1.5 ريال |
|
صوص |
1.5 ريال |
| توابل ومكونات إضافية |
1 ريال |
|
التغليف |
1 ريال |
| إجمالي التكلفة |
16 ريال |
إذا كان سعر بيع الساندويتش 64 ريالًا:
Food Cost = 16 ÷ 64 × 100 = 25%
بالتالي، تكلفة الطعام تمثل 25% من سعر البيع.
لكن الوصول إلى هذه النتيجة يعتمد على دقة الوصفة نفسها.
مثال عملي لوصفة كاملة
لنفترض أنك تبيع وجبة باستا بالدجاج، والوصفة المحددة للحصة الواحدة هي:
- 150 جم مكرونة.
- 120 جم دجاج.
- 80 جم صوص.
- 30 جم جبن.
- 10 جم زيت.
- إضافات وتوابل.
إذا كانت تكلفة كل حصة كالتالي:
| المكوّن | الكمية المستخدمة | تكلفة الحصة |
| المكرونة | 150 جم | 2.25 ريال |
| الدجاج | 120 جم | 6 ريال |
| الصوص | 80 جم | 3.20 ريال |
| الجبن | 30 جم | 2.40 ريال |
| الزيت | 10 جم | 0.50 ريال |
| التوابل والإضافات | — | 0.65 ريال |
| إجمالي تكلفة المكونات | — | 15 ريال |
ولنفترض أن التغليف يضيف 1 ريال للطلب.
إذن:
تكلفة الوجبة = 15 + 1 = 16 ريالًا
إذا كان سعر البيع 64 ريالًا:
Food Cost = 16 ÷ 64 × 100 = 25%
ومن هنا تستطيع البدء في تقييم تسعير الصنف.
لكن انتبه: Food Cost وحدها لا تعني أن الطبق مربح بنسبة 75%؛ لأن الجزء المتبقي من سعر البيع لا يمثل صافي الربح، وإنما يساهم في تغطية باقي تكاليف المطعم.
ولمعرفة تكلفة نظام كاشير للمطاعم في السعودية يمكنك النقر هنا
كيف تحدد Food Cost المستهدفة؟
لا توجد نسبة واحدة مناسبة لكل المطاعم أو كل أنواع الأطباق.
النسبة المستهدفة تعتمد على نموذج عمل المطعم، وأسعار المواد الخام، ونوع المنيو، ونفقات التشغيل، وطريقة البيع.
لذلك، بدل البحث عن رقم ثابت، ابدأ بالسؤال:
كم يجب أن تكون تكلفة الطعام حتى يغطي سعر البيع بقية تكاليف المطعم ويحقق هامش الربح المطلوب؟
ومن المهم أيضًا ألا تنظر إلى Food Cost للصنف منفردًا فقط، بل تتابعها على مستوى:
- كل طبق.
- كل فئة من المنيو.
- كل فرع.
- كل فترة زمنية.
- المطعم ككل.
مثال
إذا كان لديك ثلاثة أصناف:
| الصنف | سعر البيع | تكلفة الطبق | Food Cost |
| برجر | 50 ريال | 12.5 ريال | 25% |
| باستا | 60 ريال | 18 ريال | 30% |
| ستيك | 120 ريال | 48 ريال | 40% |
قد يبدو البرجر أفضل من حيث Food Cost، لكن هذا لا يعني تلقائيًا أنه الأكثر ربحية.
فالقرار الأفضل يحتاج إلى النظر أيضًا إلى عدد الوحدات المباعة، الإيراد، هامش المساهمة، والطلب على الصنف.
تكلفة كل مكوّن
أكبر خطأ في حساب تكلفة الطبق هو استخدام سعر تقريبي للمكونات بدل حساب تكلفة الكمية الفعلية المستخدمة.
إذا اشتريت كرتونًا من الدجاج بسعر 300 ريال، فهذا لا يعني أن تكلفة الدجاج في الطبق هي 300 ريال.
يجب معرفة:
- الكمية التي تم شراؤها.
- سعر الشراء.
- الكمية الصالحة للاستخدام بعد التنظيف أو التجهيز.
- الكمية المستخدمة في الحصة.
- عدد الحصص التي تنتجها الكمية.
مثال
اشتريت 10 كجم من مادة خام بـ200 ريال.
إذن:
سعر الكيلو = 200 ÷ 10 = 20 ريال
إذا كانت الوصفة تستخدم 150 جم:
تكلفة 150 جم = 20 × 0.15 = 3 ريالات
وهذه هي التكلفة التي يجب أن تدخل في Recipe الخاصة بالطبق.
تكلفة الحصة المستخدمة وليس العبوة كاملة
بعض المكونات قد تكون صغيرة في الكمية لكنها تستخدم في عدد كبير من الأصناف.
مثل:
- الصوصات.
- الزيوت.
- التوابل.
- الجبن.
- الإضافات.
- السكر والملح.
لذلك من الأفضل تحويل كل وصفة إلى Recipe / BOM واضحة تحدد كمية كل مكوّن في الحصة.
بدل أن تقول:
الصوص = تقريبًا 5 ريالات
تحدد:
40 جم صوص × تكلفة الجرام = تكلفة الصوص الفعلية في الطبق.
هذه الطريقة تجعل حساب التكلفة قابلًا للتحديث بمجرد تغير سعر المادة الخام.
التغليف والإضافات
في المطاعم التي تعتمد على Takeaway وDelivery، قد تكون هناك تكاليف مرتبطة بالطلب لا تظهر عند حساب المكونات فقط.
مثل:
- العلبة.
- الأكياس.
- الأكواب.
- المناديل.
- أدوات الطعام.
- عبوات الصوص.
- الملصقات.
لذلك، إذا كنت تريد معرفة تكلفة الطلب بشكل أدق، لا تكتفِ بتكلفة المكونات.
حدد أولًا ما الذي تريد قياسه:
Food Cost للطبق
أم
التكلفة المباشرة للطلب.
فالاثنان ليسا بالضرورة الشيء نفسه.
هامش الربح وسعر البيع
بعد حساب تكلفة الطبق، يمكنك استخدام الـ Food Cost المستهدفة كأحد الأساليب المساعدة في تحديد سعر البيع.
المعادلة:
سعر البيع = تكلفة الطبق ÷ Food Cost المستهدفة
مثلًا:
إذا كانت تكلفة الطبق 18 ريالًا، وتريد Food Cost مستهدفة قدرها 30%:
سعر البيع = 18 ÷ 0.30 = 60 ريالًا
إذن السعر الناتج من هذه المعادلة هو 60 ريالًا.
لكن لا يعني ذلك أن 60 ريالًا هو السعر النهائي الذي يجب أن تضعه في المنيو.
يجب أيضًا مراعاة:
- أسعار المنافسين.
- القيمة التي يقدمها الطبق.
- موقع المطعم.
- حجم الحصة.
- طلب العملاء.
- العروض والخصومات.
- عمولات منصات التوصيل.
- الضرائب والرسوم المطبقة.
- تكاليف التشغيل الأخرى.
بمعنى آخر: Food Cost تساعدك في بناء السعر، لكنها لا تحدد السعر وحدها.
ولمعرفة كيفية متابعة المخزون اللحظي للمطاعم (Live Stock) لمنع النفاذ يمكنك النقر هنا
تحديث الوصفات عند تغير المورد
أسعار المواد الخام ليست ثابتة.
قد يتغير سعر:
- الدجاج.
- اللحوم.
- الجبن.
- الزيوت.
- الخضروات.
- مواد التعبئة والتغليف.
وهنا تظهر مشكلة خطيرة: قد يستمر المطعم في بيع الطبق بنفس السعر، بينما ترتفع تكلفة تحضيره تدريجيًا.
مثال
كانت تكلفة طبق ما:
15 ريالًا
وسعر البيع:
50 ريالًا
Food Cost:
30%
ثم ارتفع سعر أحد المكونات وأصبحت تكلفة الطبق:
18 ريالًا
مع بقاء سعر البيع 50 ريالًا:
Food Cost = 18 ÷ 50 × 100 = 36%
أي أن النسبة ارتفعت من 30% إلى 36%.
قد يبدو الفرق بسيطًا في طبق واحد، لكنه يصبح مؤثرًا جدًا عندما يتكرر مئات أو آلاف المرات.
لذلك يجب مراجعة تكلفة الوصفات عند وجود تغيرات مؤثرة في أسعار الشراء، وليس مرة واحدة عند إنشاء المنيو ثم نسيانها.
Food Cost النظري والفعلي
هنا نصل إلى نقطة مهمة جدًا في إدارة تكاليف المطاعم.
Food Cost النظري — Theoretical Food Cost
هي التكلفة التي يفترض أن تكون موجودة بناءً على الوصفات والمبيعات.
بمعنى:
ماذا كان يجب أن أستهلك بناءً على عدد الأطباق التي بعتها؟
إذا بعت 100 طبق، وكل طبق يحتاج 100 جم دجاج، فالاستهلاك النظري هو:
100 × 100 جم = 10 كجم دجاج
Food Cost الفعلي — Actual Food Cost
هي التكلفة التي حدثت فعليًا بناءً على حركة المخزون والمشتريات والجرد.
إذا اكتشفت أنك استهلكت 12 كجم بدل 10 كجم، فهناك فرق يحتاج إلى تفسير.
قد يكون السبب:
- هدر.
- زيادة في حجم الحصص.
- أخطاء في التحضير.
- تلف مواد.
- سرقة.
- أخطاء في تسجيل الصرف.
- Recipe غير محدثة.
- أخطاء في الجرد.
وهنا لا يكون الهدف مجرد معرفة أن هناك فرقًا، بل معرفة لماذا حدث الفرق.
أثر الهدر على تكلفة الطبق
افترض أن تكلفة طبقك النظرية 20 ريالًا.
لكن بسبب الهدر وسوء التحكم في الحصص، أصبحت التكلفة الفعلية 23 ريالًا.
إذا كان الطبق يباع بـ60 ريالًا:
Food Cost النظري = 20 ÷ 60 × 100 = 33.3%
بينما:
Food Cost الفعلي = 23 ÷ 60 × 100 = 38.3%
أي أن هناك أكثر من 5 نقاط مئوية من الفرق.
وهذا يوضح لماذا لا يكفي أن تكون Recipe مكتوبة بشكل صحيح.
يجب أن تكون الوصفة مطبقة فعليًا في المطبخ، وأن تكون عمليات الشراء والصرف والجرد مرتبطة بها.
من تكلفة الطبق إلى تسعير المنيو
بعد حساب تكلفة كل صنف، لا تتعامل مع المنيو بالكامل بالطريقة نفسها.
قسّم الأصناف وحللها وفقًا لـ:
التكلفة + المبيعات + هامش المساهمة + شعبية الصنف.
فقد تجد مثلًا:
- صنفًا تكلفته منخفضة ويحقق مبيعات عالية.
- صنفًا تكلفته مرتفعة لكنه يحقق هامش مساهمة جيد.
- صنفًا مبيعاته منخفضة وتكلفته مرتفعة.
- صنفًا محبوبًا من العملاء لكنه يحتاج إلى إعادة تسعير أو تعديل الوصفة.
وهنا يتحول حساب تكلفة الطبق من عملية محاسبية إلى أداة لاتخاذ قرارات فعلية في المنيو.
هل تدخل العمالة ضمن تكلفة الطبق؟
يعتمد ذلك على نوع التكلفة التي تريد قياسها.
عند حساب Food Cost، يكون التركيز عادة على تكلفة الطعام والمكونات المرتبطة بالطبق.
لكن إذا كنت تريد معرفة التكلفة الكاملة للصنف أو Contribution Margin، فقد تحتاج إلى النظر إلى تكاليف أخرى حسب نموذج التحليل المستخدم، مثل العمالة والتغليف وبعض التكاليف التشغيلية.
لذلك لا تخلط بين:
Food Cost
و
Total Cost
فهما مؤشّران مختلفان ويُستخدم كل منهما لغرض مختلف.
كيف تعرف أن حساباتك دقيقة؟
اسأل نفسك:
- هل كل صنف في المنيو مرتبط بـ Recipe واضحة؟
- هل كميات المكونات محددة بالجرام أو الملليلتر أو الوحدة؟
- هل أسعار الشراء محدثة؟
- هل الهدر مسجل؟
- هل الجرد يتم بشكل منتظم؟
- هل المبيعات مرتبطة باستهلاك المخزون؟
- هل تستطيع مقارنة الـ Theoretical Food Cost بالـ Actual Food Cost؟
- هل تعرف أي فرع أو صنف لديه أكبر انحراف في التكلفة؟
إذا كانت الإجابة “لا” على أكثر من سؤال، فغالبًا الرقم الذي تعتمد عليه ليس التكلفة الحقيقية بالكامل.
حساب تكلفة الطبق داخل نظام إدارة المطاعم
الحساب اليدوي مفيد كبداية، لكنه يصبح أكثر تعقيدًا مع زيادة عدد الأصناف والفروع وتغير أسعار المواد.
هنا تأتي أهمية ربط:
Recipe / BOM → المشتريات → المخزون → المبيعات → الاستهلاك → Food Cost
فعند بيع طبق، يمكن للنظام تسجيل الاستهلاك النظري للمكونات المرتبطة بالوصفة، ومع حركة المخزون والجرد تستطيع مقارنة المتوقع بالفعلي.
وهذا يساعدك على:
- تحديث تكلفة الوصفات عند تغير أسعار الشراء.
- معرفة تكلفة كل صنف.
- متابعة Food Cost.
- اكتشاف فروقات الاستهلاك.
- تحليل الهدر.
- مقارنة أداء الفروع.
- اتخاذ قرارات أدق في التسعير والمنيو.
بدل أن تكون تكلفة الطبق رقمًا موجودًا في ملف Excel ويتم تحديثه يدويًا كل فترة، تصبح جزءًا من دورة البيانات التشغيلية للمطعم.
كم مرة يجب تحديث تكلفة الوصفات؟
لا يوجد جدول زمني واحد يناسب كل المطاعم.
لكن القاعدة العملية هي:
حدّث التكلفة كلما حدث تغير مؤثر في سعر المكونات أو الوصفة أو حجم الحصة.
وقد تحتاج إلى مراجعة دورية حسب طبيعة نشاطك وحجم التغير في أسعار الموردين.
ومن الأفضل ألا تنتظر نهاية السنة حتى تكتشف أن تكلفة طبقك ارتفعت.
كلما اكتشفت التغير مبكرًا، كان لديك وقت أكبر لاتخاذ القرار المناسب:
- تعديل السعر.
- تغيير المورد.
- تعديل حجم الحصة.
- تغيير المكوّن.
- إعادة تصميم الوصفة.
- أو قبول التكلفة الجديدة إذا كانت مبررة تجاريًا.
حاسبة Food Cost بسيطة
يمكنك استخدام المعادلات التالية كبداية:
- تكلفة المكوّن:
سعر الشراء ÷ الكمية المشتراة × الكمية المستخدمة
- تكلفة الطبق:
مجموع تكلفة المكونات + التكاليف المباشرة المرتبطة بالطلب
- Food Cost %:
تكلفة الطبق ÷ سعر البيع × 100
- سعر البيع بناءً على Food Cost مستهدفة:
تكلفة الطبق ÷ النسبة المستهدفة
مثال سريع
إذا كانت:
- تكلفة الطبق = 20 ريالًا.
- سعر البيع = 60 ريالًا.
فإن:
Food Cost = 20 ÷ 60 × 100 = 33.3%
أما إذا كانت Food Cost المستهدفة 25%:
سعر البيع النظري = 20 ÷ 0.25 = 80 ريالًا
وهنا تبدأ مرحلة التحليل التجاري: هل سعر 80 ريالًا مناسب للسوق؟ وهل القيمة التي يقدمها الطبق تبرره؟ أم تحتاج إلى خفض التكلفة بدل رفع السعر؟
وهذا هو الفرق بين الحساب واتخاذ القرار.
الأسئلة الشائعة حول حساب تكلفة الطبق وFood Cost
كيف أحسب تكلفة الوجبة؟
حدد كل مكونات الوصفة، واحسب تكلفة الكمية المستخدمة من كل مكوّن، ثم اجمع التكاليف للوصول إلى تكلفة الحصة الواحدة. ويمكن إضافة التغليف والتكاليف المباشرة إذا كنت تحسب تكلفة الطلب بشكل أوسع.
ما النسبة المناسبة لـ Food Cost؟
لا توجد نسبة مثالية واحدة لكل المطاعم. النسبة المناسبة تعتمد على نوع المطعم، والمنيو، وأسعار المواد الخام، والتكاليف التشغيلية، وهامش الربح المستهدف. الأهم هو تحديد Target Food Cost مناسبة لنموذج عملك ومتابعة الانحراف عنها.
كيف أحسب هامش الربح؟
هناك أكثر من طريقة حسب نوع التحليل. بشكل مبسط، يمكن حساب هامش المساهمة قبل التكاليف التشغيلية من خلال:
(سعر البيع − التكلفة المباشرة) ÷ سعر البيع × 100
أما صافي هامش الربح فيحتاج إلى احتساب المصروفات التشغيلية والرسوم والتكاليف الأخرى.
هل تدخل العمالة ضمن تكلفة الطبق؟
عادة لا تدخل العمالة ضمن Food Cost نفسها، لأنها تركز على تكلفة الطعام. لكن عند حساب Total Cost أو تحليل ربحية الصنف بشكل أوسع، يمكن إدخال العمالة والتكاليف الأخرى وفقًا لطريقة التحليل المستخدمة.
كم مرة يجب تحديث تكلفة الوصفات؟
كلما تغيرت أسعار المكونات بشكل مؤثر، أو تغيرت الوصفة أو حجم الحصة، مع وجود مراجعة دورية تساعدك على اكتشاف أي ارتفاع في التكلفة قبل أن يؤثر على الربحية.
الخلاصة
حساب تكلفة الطبق ليس مجرد معرفة كم دفعت مقابل مكونات الوجبة.
هو عملية تبدأ من:
سعر شراء المادة الخام → كمية الاستخدام → Recipe → تكلفة الطبق → Food Cost → سعر البيع → هامش المساهمة → الربحية.
وكلما كانت هذه البيانات محدثة ومرتبطة بالمخزون والمبيعات، أصبح من الأسهل معرفة أين تذهب أموال المطعم، وأي الأصناف تحقق أفضل أداء، وأين توجد فرص تقليل الهدر وتحسين الربحية.
ابدأ بحساب تكلفة كل طبق، ثم انتقل من الحساب اليدوي إلى متابعة التكلفة بشكل مستمر.
حمّل نموذج حساب Food Cost مجانًا أو اطلب Demo لربط الوصفات بالمخزون والمبيعات ومتابعة ربحية أصنافك بشكل أدق.